
Le marché mondial de l'athleisure est en train de se couper en deux. D'un côté, les marques premium et performance qui captent une part disproportionnée de la croissance. De l'autre, les acteurs du milieu de gamme pris en étau entre des coûts de production qui explosent et des réglementations chimiques de plus en plus strictes. Entre les deux, y'a de moins en moins de place pour survivre sans choisir son camp.
C'est pas une crise passagère. C'est une recomposition structurelle du secteur, et les décisions de positionnement prises en 2026 vont déterminer qui sera encore debout en 2030.
Un marché qui double, mais pas pour tout le monde
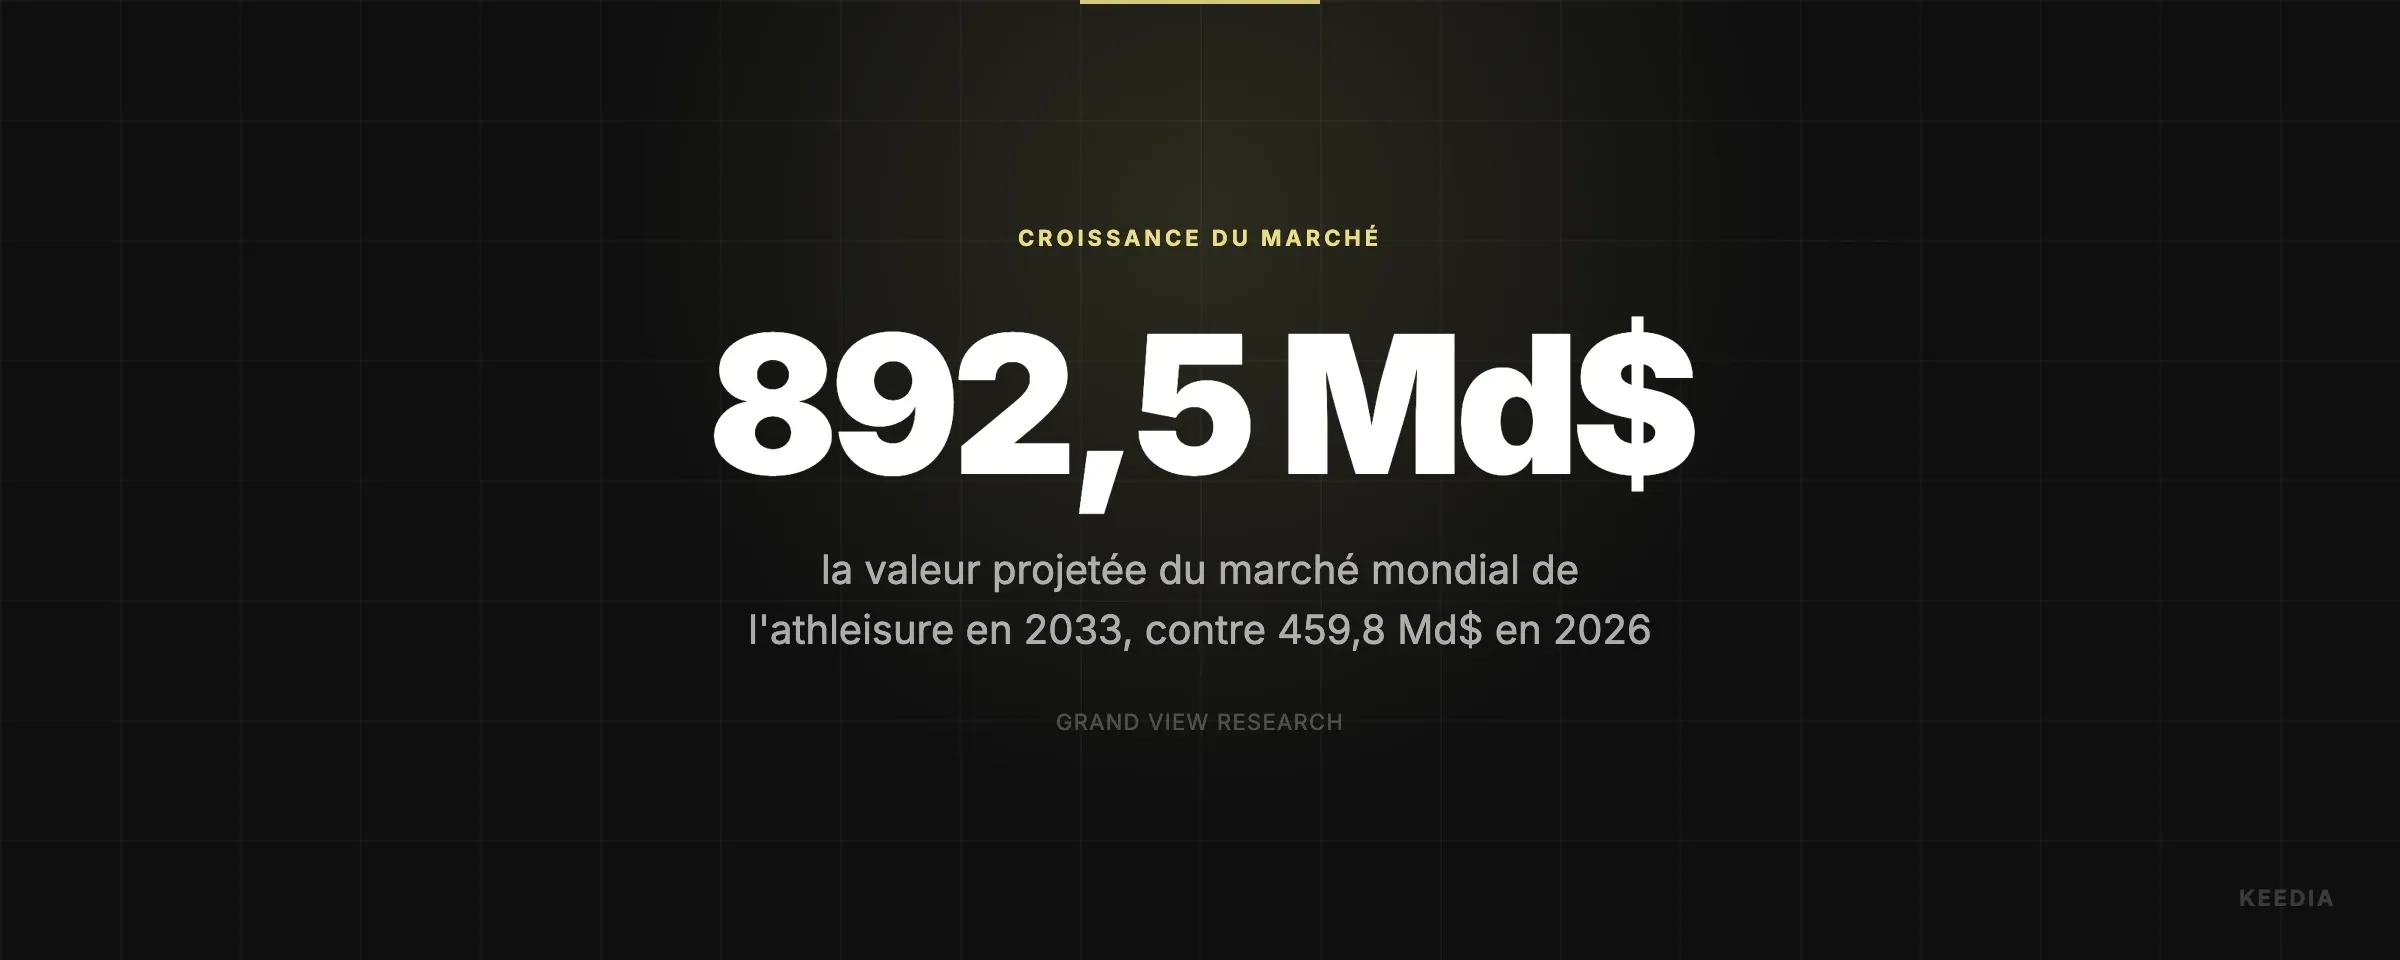
Les chiffres donnent le vertige. Selon Grand View Research, le marché mondial de l'athleisure devrait passer de 459,8 milliards de dollars en 2026 à 892,5 milliards en 2033. Une croissance de près de 100 % en sept ans, dans un secteur déjà colossal.
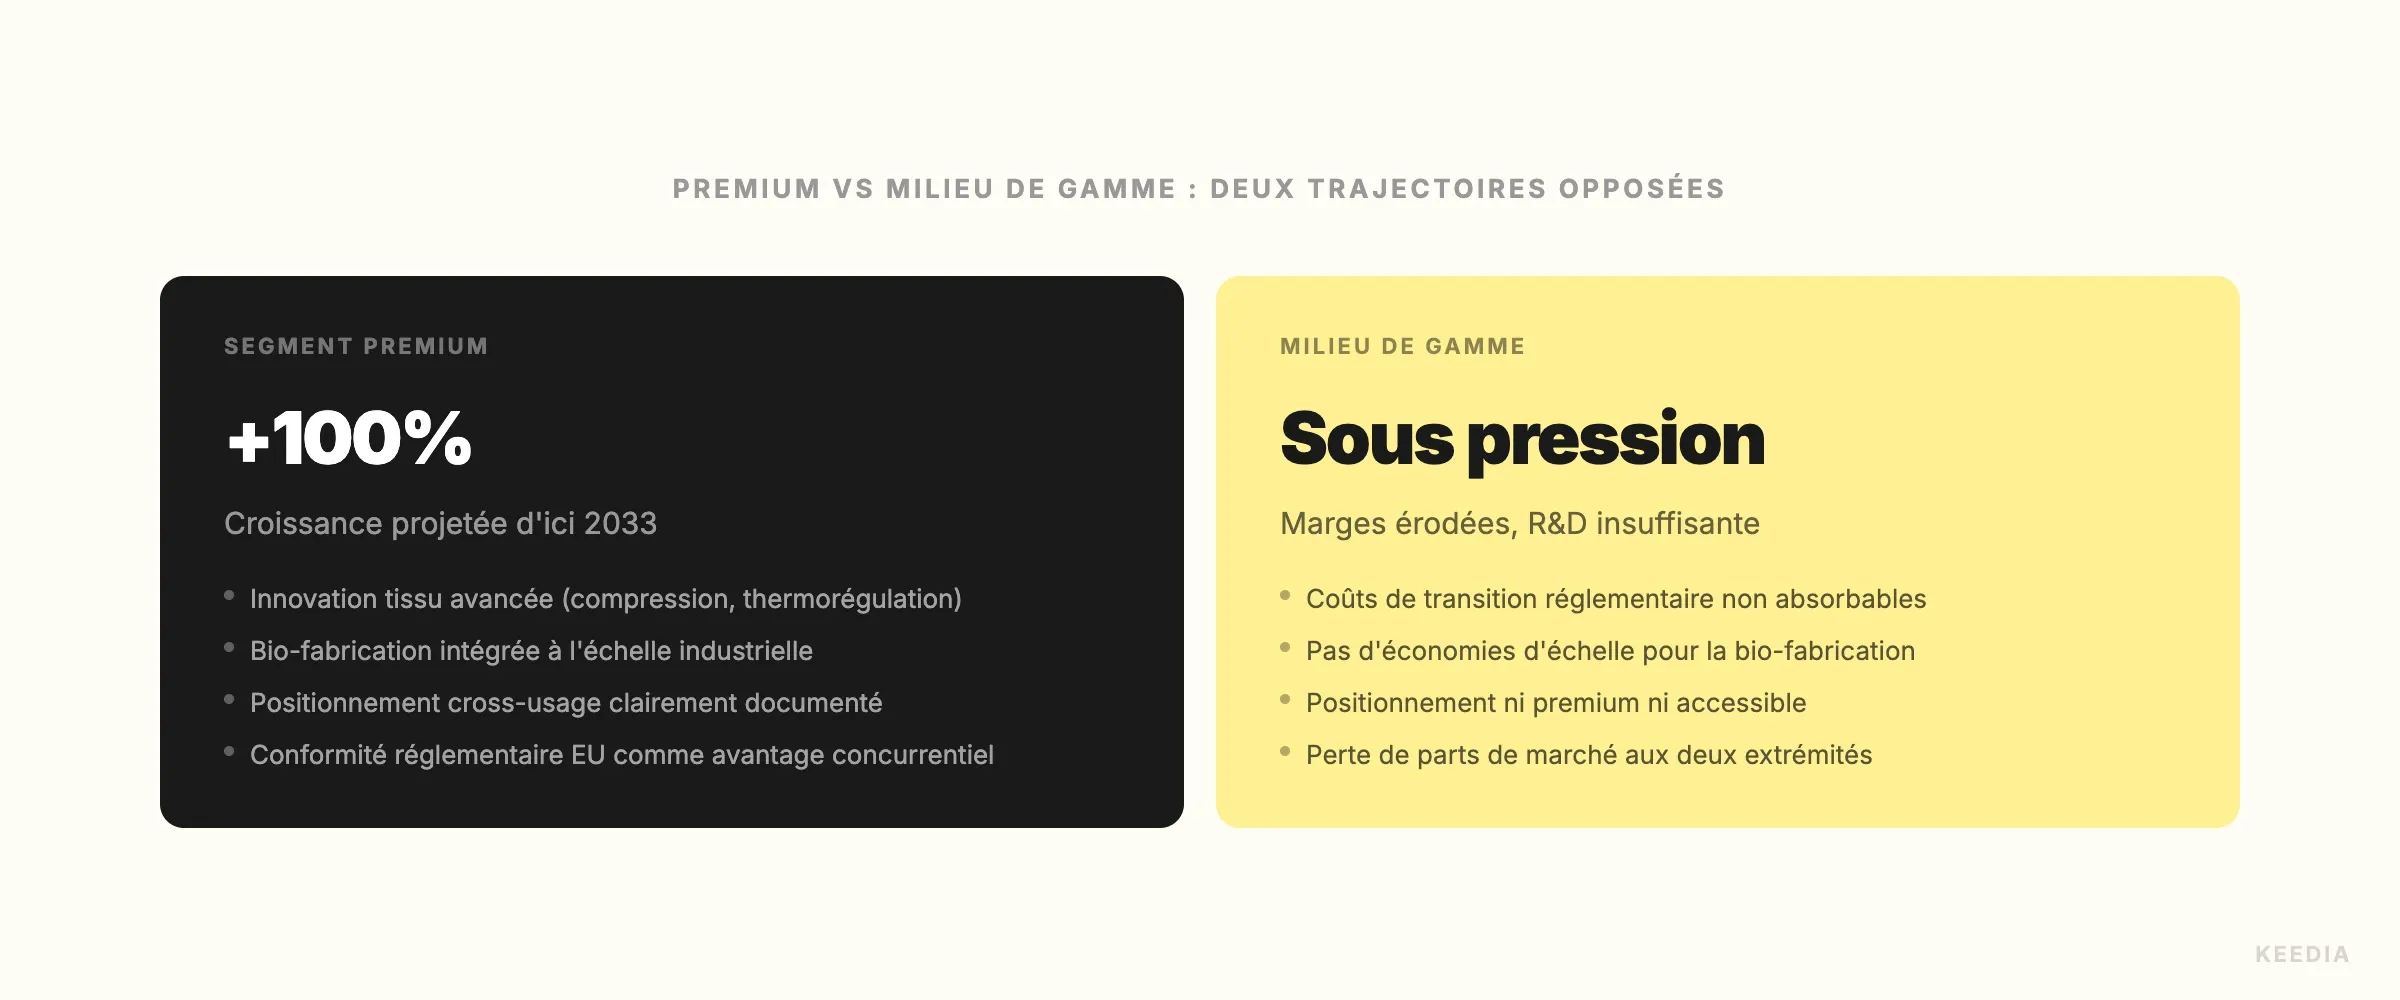
Mais ces chiffres globaux masquent une réalité bien plus contrastée. Le segment premium est identifié comme le tier à la croissance la plus rapide de tout le marché. Les technologies de gestion de l'humidité, les tissus à compression graduée, les matières thermorégulantes : ces innovations ne sont plus des arguments de vente accessoires. Elles sont devenues le critère central d'achat pour une clientèle qui ne veut plus choisir entre performance et style.
Du côté du milieu de gamme, la dynamique est inverse. Ces marques n'ont ni les marges pour investir massivement en R&D, ni le positionnement aspirationnel pour justifier une hausse de prix. Elles se retrouvent coincées dans une zone grise où elles ne sont ni assez techniques pour le consommateur exigeant, ni assez accessibles pour le consommateur sensible au prix.
Ce phénomène de bifurcation n'est pas propre à l'athleisure. On l'observe dans d'autres secteurs du wellness, comme l'industrie des compléments alimentaires, où le marché des suppléments, valorisé à 430 milliards de dollars d'ici 2035, profite avant tout aux acteurs qui ont su se différencier par la science et la traçabilité. La logique est la même : sans positionnement clair, t'es invisible.
La bio-fabrication change les règles du jeu
La pression réglementaire est en train de réécrire les règles de la compétition. L'Union européenne resserre continuellement ses standards sur les substances chimiques utilisées dans les textiles. Les colorants, les traitements hydrofuges à base de PFAS, les finitions antibactériennes traditionnelles : tout ça est dans le viseur.
Pour les marques premium avec une vraie capacité de production industrielle, c'est une opportunité. Elles investissent dans les technologies de bio-fabrication automatisée qui permettent de réduire les déchets de matières synthétiques et d'intégrer des mélanges de matières organiques directement dans leurs lignes d'activewear. Ces process sont coûteux à mettre en place, mais une fois amortis, ils créent des barrières à l'entrée massives.
Pour les marques mid-market, c'est l'inverse. Sans les économies d'échelle nécessaires pour absorber les coûts de transition, elles doivent choisir entre rogner sur leurs marges déjà faibles ou répercuter les hausses de coûts sur des prix que leur clientèle n'acceptera pas de payer.
La R&D textile est devenue un sport de haut niveau qui exige une infrastructure industrielle lourde. Les marques sans cette échelle ne peuvent tout simplement pas suivre le rythme d'innovation que le marché premium impose désormais comme standard.
Le consommateur a changé, les marques doivent suivre
Au-delà des contraintes de production, c'est aussi le profil de la demande qui évolue de façon décisive. Selon Business Research Insights, 72 % des consommateurs font désormais du confort leur priorité absolue dans le choix d'un vêtement de sport. Et 68 % préfèrent les vêtements multifonctionnels, utilisables aussi bien pendant une séance qu'au bureau ou en déplacement.
Ce chiffre est crucial à comprendre. Il ne s'agit plus simplement de faire du beau sportswear. Il s'agit de proposer une pièce qui fonctionne dans quatre contextes différents sans jamais trahir ses promesses. Une legging qui maintient une compression efficace pendant une séance de course, qui régule la température lors d'une séance de yoga, et qui reste esthétiquement irréprochable le midi au restaurant.
Cette demande de cross-usage récompense les marques qui ont construit un positionnement fonctionnel clair et documenté. Elle pénalise celles qui ont historiquement misé sur l'esthétique ou le simple prestige de leur héritage de marque.
C'est d'autant plus pertinent quand on observe les comportements des pratiquants actifs. Harvard a démontré que l'effort du quotidien compte autant que la séance structurée dans les bénéfices cardiovasculaires. Du coup, le vêtement de sport n'est plus réservé à la salle : il accompagne le mouvement tout au long de la journée, et les consommateurs attendent qu'il performe dans tous ces contextes.
Quelles stratégies pour survivre à la bifurcation
Face à cette recomposition du marché, les marques mid-market ont théoriquement trois options. Monter en gamme en investissant massivement dans l'innovation matière. Descendre en entrée de gamme en jouant sur le volume et l'accessibilité prix. Ou se spécialiser sur une niche fonctionnelle précise où leur taille ne les désavantage pas.
La montée en gamme est la voie la plus tentante mais aussi la plus risquée. Elle exige des investissements en R&D et en communication que beaucoup ne peuvent pas financer sans diluer leur capital ou chercher des partenariats industriels. Et même avec les ressources, construire une crédibilité premium prend du temps, dans un marché qui récompense l'immédiateté.
La spécialisation de niche est probablement la voie la plus réaliste pour les acteurs de taille intermédiaire. Se concentrer sur un usage précis, une discipline sportive, un profil de pratiquant particulier : cette approche permet de tenir une promesse produit claire sans avoir besoin de rivaliser sur toute la largeur du spectre fonctionnel que les grands acteurs premium peuvent couvrir.
Cette logique de spécialisation est d'ailleurs cohérente avec ce qu'on observe dans d'autres segments du wellness. L'expansion internationale de Planet Fitness en Europe via le rachat de Be-Fit illustre comment les acteurs à grande échelle absorbent les positions du milieu de marché, forçant les opérateurs de taille moyenne à se repositionner sur des niches de valeur ou à disparaître.
Ce que ça change pour les marques et les opérateurs fitness
Pour les salles de sport, les coachs et les professionnels du fitness, cette bifurcation du marché athleisure n'est pas anecdotique. Les marques avec lesquelles tu travailles, que tu recommandes à tes clients ou que tu portes toi-même envoient un signal fort sur ton propre positionnement.
Un coach qui travaille sur un segment de clientèle premium va naturellement vers des marques capables de justifier leurs promesses techniques. Ses clients attendent ça. Ils font la différence entre un tissu qui tient vraiment ses promesses de compression sur une séance longue et une matière qui s'affaisse après vingt minutes d'effort.
À l'inverse, recommander une marque mid-market qui n'a pas su se réinventer peut fragiliser ta crédibilité auprès d'une clientèle de plus en plus informée. Les consommateurs fitness lisent, comparent, testent. Ils savent distinguer le marketing des performances réelles.
Cette dynamique touche aussi directement les opérateurs de salles qui vendent des lignes de vêtements en marque propre ou en partenariat. Sans capacité d'investissement en R&D textile, positionner une offre de vêtements mid-market devient structurellement compliqué dans un contexte où les attentes fonctionnelles des pratiquants n'ont jamais été aussi élevées.
- Innovation matière : la technologie tissu est devenue le premier argument d'achat devant l'esthétique.
- Cross-usage : les consommateurs attendent qu'une pièce fonctionne dans au moins trois contextes différents.
- Conformité réglementaire : les standards chimiques EU sont un filtre naturel qui avantage les acteurs avec de l'échelle industrielle.
- Positionnement : les décisions de 2026 engagent la trajectoire de marque pour au moins cinq ans.
Le marché de l'athleisure va continuer de croître. Mais cette croissance va être capturée de façon très inégale. Les acteurs qui auront fait des choix de positionnement clairs et assumés en 2026 seront les mieux placés pour en profiter. Les autres risquent de regarder le marché doubler sans en voir la couleur.