
Un mercado que se parte en dos
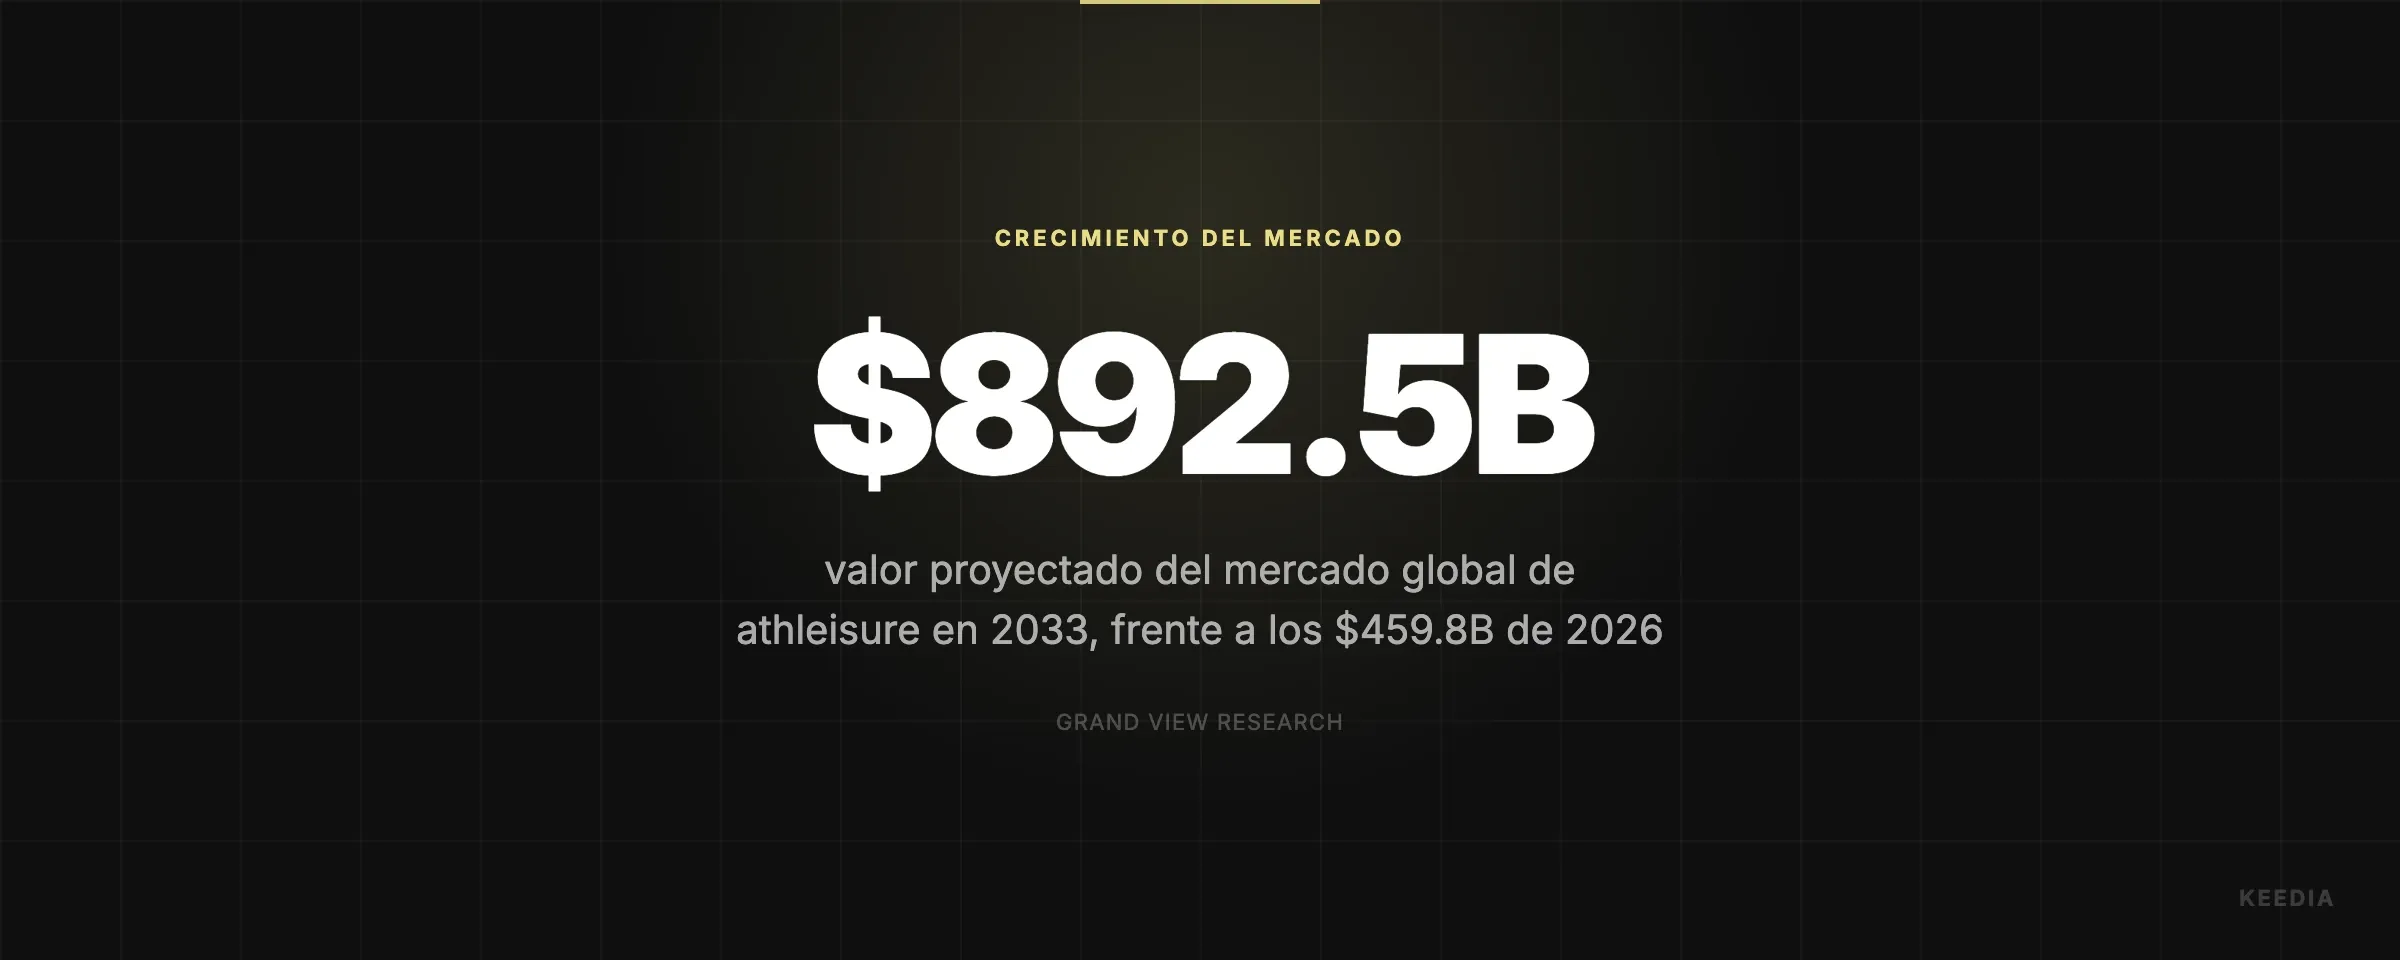
El mercado global del athleisure atraviesa una transformación estructural que va mucho más allá de las tendencias de temporada. Según Grand View Research, el sector pasará de $459.800 millones en 2026 a $892.500 millones en 2033, casi duplicando su tamaño en menos de una década. Pero ese crecimiento no se distribuye de forma uniforme: se concentra en los extremos y deja en el centro una zona de riesgo creciente.
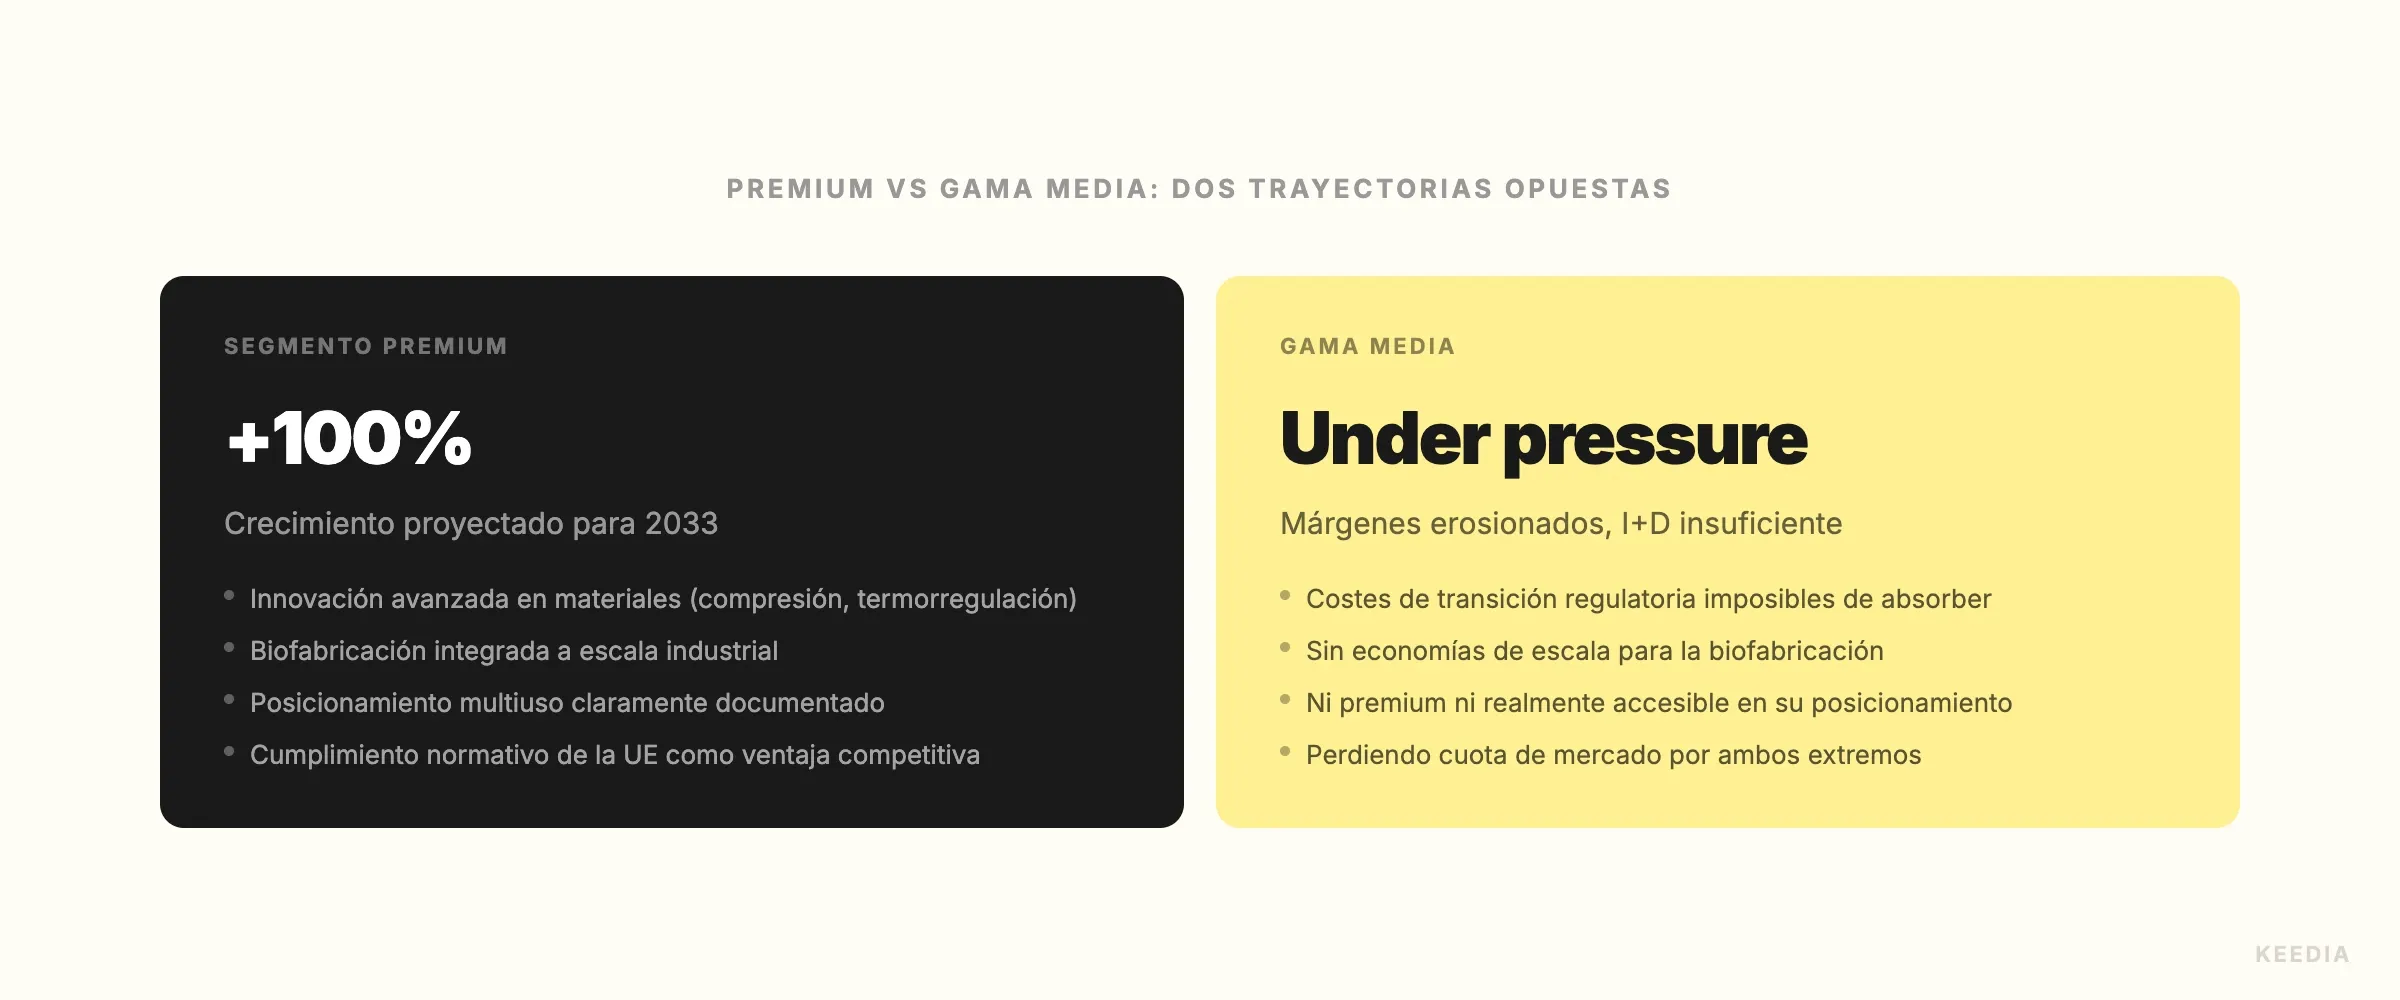
El segmento premium es, con diferencia, el de mayor dinamismo. Las marcas que combinan posicionamiento de alto desempeño con innovación técnica en tejidos están captando una porción desproporcionada del gasto del consumidor. Lululemon, Vuori o On Running no compiten en precio: compiten en promesa funcional. Y esa promesa, respaldada por tecnología real, está redefiniendo lo que significa valor en ropa deportiva.
En el extremo opuesto, las marcas de entrada siguen siendo competitivas por volumen. El problema está en el medio. Los jugadores del segmento medio-alto, aquellos que históricamente vivían de combinar estética aspiracional con precios accesibles, enfrentan ahora un doble apretón: costes de producción al alza y consumidores que ya no se conforman con la promesa de marca sin respaldo técnico. Nike y Lululemon en mínimos históricos ilustran con claridad la presión que sufren incluso los líderes cuando el posicionamiento no evoluciona.
La revolución silenciosa de los tejidos técnicos
Uno de los factores más determinantes de esta bifurcación es la innovación en materiales. Las tecnologías de biofabricación automatizada están permitiendo a las marcas con escala industrial reducir el desperdicio de materiales sintéticos y trabajar con mezclas orgánicas de nueva generación. Estos procesos combinan precisión técnica con un perfil de sostenibilidad que cada vez más mercados exigen por regulación, no solo por preferencia.
La Unión Europea ha endurecido considerablemente los estándares químicos aplicables a textiles deportivos. Las restricciones sobre fluoropolímeros, plastificantes y tintes sintéticos específicos están obligando a toda la cadena de valor a reformular. Para las marcas con I+D propio y relaciones directas con proveedores certificados, esto representa una barrera de entrada que fortalece su posición. Para las que dependen de manufactura tercerizada sin auditoría técnica rigurosa, es una amenaza directa a su continuidad en mercados europeos.
La gestión avanzada de la humedad, la compresión graduada y los tejidos termorreguladores ya no son diferenciales de nicho. Se están convirtiendo en el estándar mínimo esperado en el segmento premium. Marcas que hace cinco años podían justificar precios altos con diseño y branding ahora necesitan sostener esa justificación con especificaciones técnicas verificables. El consumidor con poder adquisitivo alto hace sus deberes antes de comprar.
El consumidor que cambió las reglas del juego
Los datos de comportamiento de consumo refuerzan esta tendencia con claridad. Según Business Research Insights, más del 72% de los consumidores priorizan hoy la comodidad como criterio de compra en ropa, y el 68% prefiere prendas multifuncionales que puedan usarse en contextos distintos, desde el entrenamiento hasta el trabajo o el ocio. Este perfil de demanda no premia la especialización extrema ni el puro atractivo estético.
Lo que premia es la claridad de posicionamiento. Una marca que sabe decirte exactamente cuándo, cómo y por qué usar sus prendas, y que respalda esa promesa con materiales que se comportan como dice la etiqueta, tiene una ventaja competitiva real. En cambio, las marcas que intentan ser todo para todos, cómodas pero también elegantes, técnicas pero también casuales, sin una identidad funcional definida, pierden relevancia frente a opciones más específicas. La especialización por categorías de uso en 2026 está separando a las marcas con posicionamiento claro de las que quedan atrapadas en tierra de nadie.
Este cambio en las preferencias también está redibujando los canales de venta. El consumidor premium busca experiencia de compra coherente con el producto: tiendas concept, contenido técnico de calidad, comunidad activa. Las marcas que invierten en estos puntos de contacto generan mayor retención y un ticket promedio más alto. Las que siguen dependiendo de distribución masiva sin diferenciación de experiencia están cediendo margen y relevancia al mismo tiempo.
Decisiones de posicionamiento que no admiten demora
El año 2026 se perfila como un punto de inflexión para muchas marcas del sector. Las decisiones sobre posicionamiento que se tomen ahora, hacia arriba o hacia abajo en la cadena de valor, tendrán efectos que se prolongarán durante años. Intentar permanecer en el centro sin una propuesta diferencial claramente articulada es una estrategia de erosión lenta, no de estabilidad.
Las marcas con capacidad de inversión tienen dos caminos principales. El primero es acelerar hacia el segmento premium con inversión real en I+D de materiales, certificaciones reconocidas y posicionamiento funcional específico. El segundo es pivotar con honestidad hacia el volumen, compitiendo en eficiencia operativa, agilidad de cadena de suministro y accesibilidad de precio, sin intentar disimular ese posicionamiento con un lenguaje aspiracional que el consumidor ya no compra.
Lo que no tiene futuro claro es el limbo. Las marcas que siguen comunicando "calidad premium a precio justo" sin ninguna especificación técnica que lo sustente están perdiendo credibilidad en ambos extremos. El consumidor de alto poder adquisitivo no les cree. Y el consumidor de precio no las necesita cuando tiene alternativas más baratas con propuesta funcional equivalente.
- Inversión en certificación técnica: los estándares de la UE sobre químicos en textiles no son opcionales. Las marcas que no adapten su cadena de producción antes de 2027 enfrentarán restricciones de acceso a mercados clave.
- Posicionamiento de uso cruzado: las marcas que articulan con precisión los contextos de uso de sus prendas, entrenamiento, movilidad urbana, trabajo híbrido, capturan mejor el 68% de consumidores que busca multifuncionalidad real.
- Escala en biofabricación: las tecnologías de fabricación automatizada con materiales orgánicos no son accesibles para todos. Las alianzas estratégicas con proveedores certificados pueden ser una vía viable para marcas medianas que no tienen capacidad de desarrollo propio.
- Coherencia de canal: el posicionamiento premium exige coherencia entre producto, precio, comunicación y experiencia de compra. Una marca técnica que vende en grandes superficies sin diferenciación de presentación pierde credibilidad en su propio mensaje.
El athleisure seguirá creciendo. Eso ya no está en duda. La pregunta que cada marca necesita responder con urgencia no es si va a crecer con el mercado, sino en qué posición va a estar cuando el mercado termine de reorganizarse. Y esa respuesta, en 2026, ya no puede seguir siendo ambigua.