
Der Athleisure-Markt spaltet sich – und das hat Konsequenzen
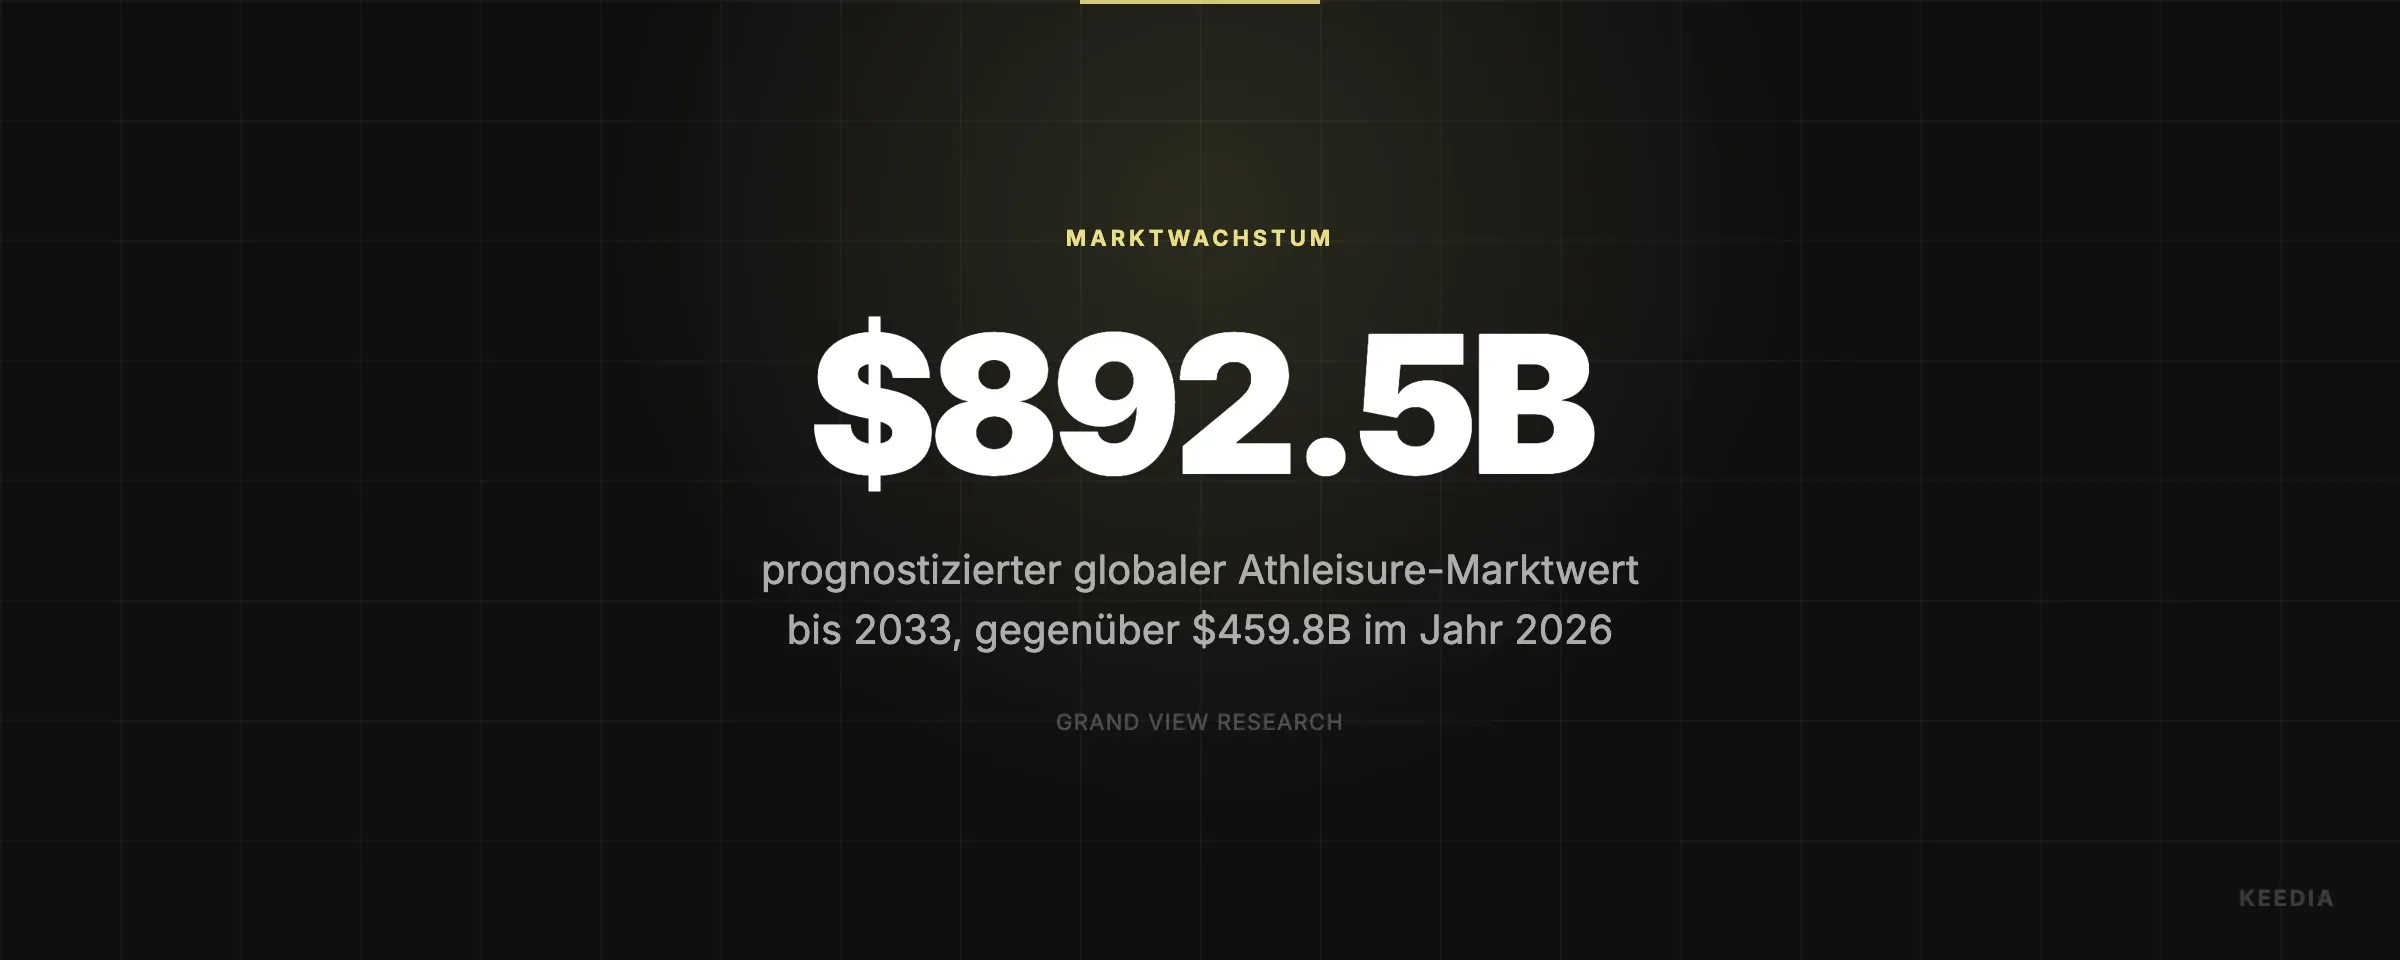
Der globale Athleisure-Markt befindet sich in einem tiefgreifenden Wandel. Laut Grand View Research wächst er von 459,8 Milliarden US-Dollar im Jahr 2026 auf prognostizierte 892,5 Milliarden US-Dollar bis 2033. Das klingt nach einem Boom für alle. Doch wer genauer hinschaut, erkennt eine klare Spaltung: oben gewinnen, unten verlieren.
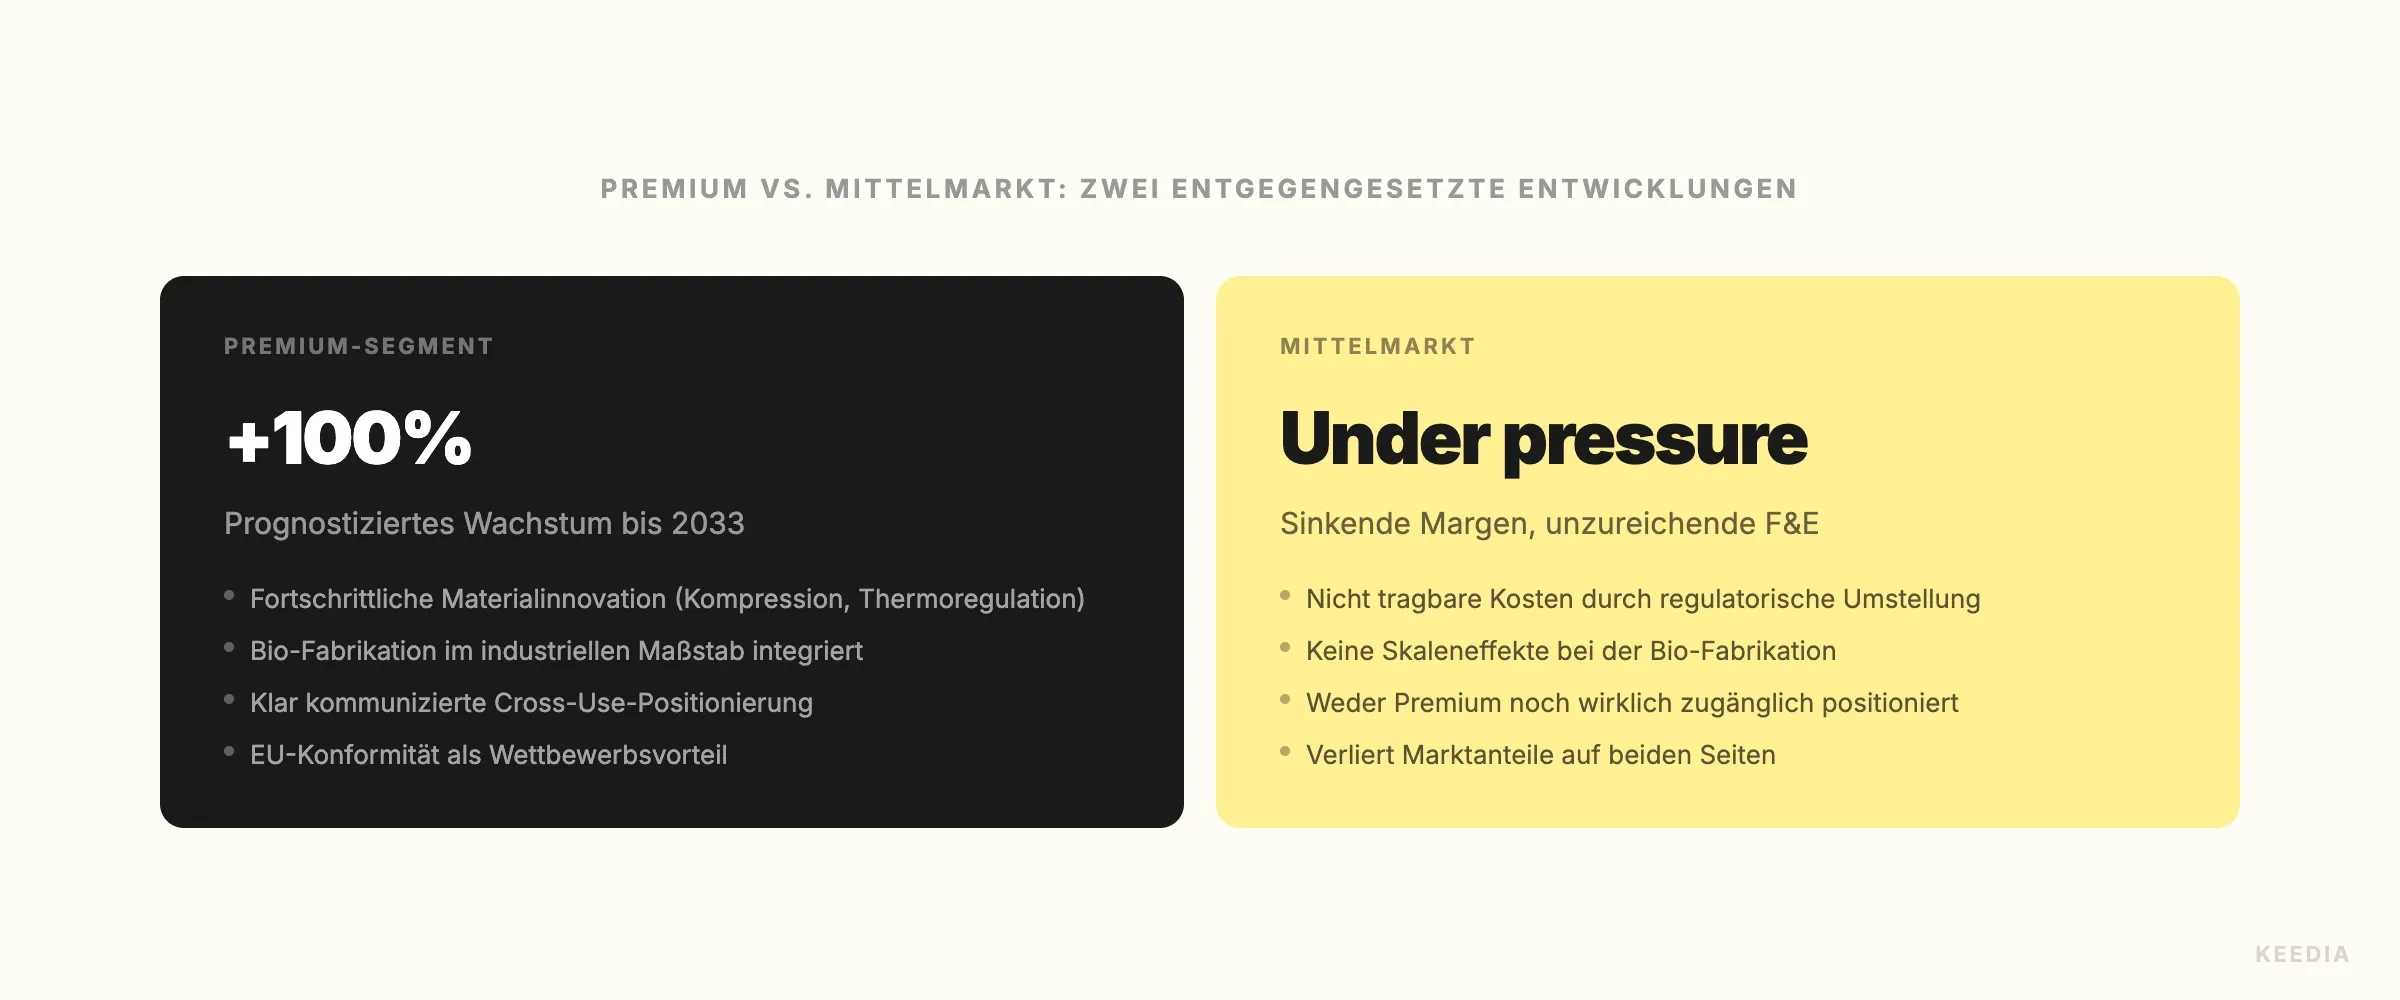
Das Premium-Segment gilt dabei als der am schnellsten wachsende Bereich des gesamten Marktes. Marken wie Lululemon, Vuori oder On haben vorgemacht, was das bedeutet: hochfunktionale Materialien, klar kommunizierte Performance-Vorteile und eine Positionierung, die über bloße Optik hinausgeht. Wer in diesem Segment nicht mithalten kann, verliert Marktanteile an diejenigen, die es tun.
Das Mittelfeld gerät gleichzeitig unter Druck von zwei Seiten. Steigende Produktionskosten durch neue Materialtechnologien auf der einen Seite, verschärfte Regulierung auf der anderen. Das ist kein kurzfristiger Gegenwind. Es ist eine strukturelle Verschiebung, die Markenentscheidungen im Activewear-Markt im Jahr 2026 ungewöhnlich folgenreich macht.
Materialinnovation als Trennlinie zwischen Gewinnern und Verlierern
Fortschrittliche Gewebetechnologien sind längst kein Differenzierungsmerkmal mehr, sondern Eintrittskarte. Moisture-Management-Systeme, Kompressionsfunktionen und temperaturregulierende Fasern gehören im Premium-Segment zum Standard. Marken, die hier nicht investieren, kämpfen in einem Preisfeld, in dem Marge kaum noch vorhanden ist.
Automatisierte Bio-Fabrikationsprozesse verändern dabei die Spielregeln für die Produktion. Sie reduzieren Materialverschwendung bei synthetischen Stoffen erheblich und ermöglichen es, organische Materialblends in Aktivkleidungslinien zu integrieren, ohne dabei Performance-Einbußen hinzunehmen. Das klingt erst einmal positiv. Der Haken: Diese Technologien erfordern erhebliche Vorabinvestitionen in Forschung und Entwicklung.
Marken ohne entsprechende Fertigungsskalierung stehen damit vor einem klassischen Dilemma. Sie können die Innovationskosten nicht auf eine ausreichend große Einheitenmenge umlegen, was ihre Marge weiter drückt. Mittelgroße Anbieter, die weder die Budgets großer Konzerne noch die Nischenfreiheit kleiner Premium-Labels haben, spüren das am stärksten.
EU-Regulierung und Chemikalienstandards als stiller Marktbereiniger
Was viele Marken unterschätzen: Die regulatorische Seite des Marktes verändert sich gerade fundamental. Strengere Chemikalienvorschriften in der EU und zunehmend auch in anderen Märkten zwingen Hersteller dazu, ihre Lieferketten und Materialzusammensetzungen zu überprüfen. Das betrifft vor allem PFAS-Verbindungen, die lange in wasserabweisenden Ausrüstungen eingesetzt wurden.
Für Premium-Marken, die ohnehin in nachhaltige Materialforschung investiert haben, ist das oft kein dramatischer Einschnitt. Viele haben die Umstellung längst begonnen oder sogar als Kommunikationsvorteil genutzt. Für Mittelmarkt-Anbieter hingegen bedeutet Compliance schlicht höhere Kosten. Reformulierungen, neue Zulieferer, veränderte Testanforderungen. All das frisst Budget, das eigentlich in Produktentwicklung fließen sollte.
Die Konsequenz ist nicht trivial. Marken, die sich keine klare Positionierung leisten können, weil sie damit beschäftigt sind, regulatorische Anforderungen zu erfüllen, verlieren gleichzeitig die inhaltliche Initiative. Sie reagieren, statt zu gestalten. Und in einem Markt, der gerade so dynamisch wächst, kostet genau das Marktanteile.
Was Konsumenten wirklich wollen – und wen das bevorzugt
Die Nachfrageseite sendet dabei klare Signale. Laut Business Research Insights priorisieren über 72 Prozent der Konsumenten mittlerweile komfortorientierte Kleidung. Gleichzeitig bevorzugen 68 Prozent multifunktionale Kleidungsstücke, also Stücke, die vom Morgenworkout über den Alltag bis zum Abendessen tragen. Dieser Anspruch ist keine Modeerscheinung, sondern ein stabiler Verhaltenstrend.
Das begünstigt Marken mit klarer Cross-Use-Positionierung. Wer glaubhaft kommunizieren kann, dass ein Produkt beim Yoga genauso funktioniert wie im Büro oder beim Laufen, spricht eine breitere Nutzungsrealität an. Rein ästhetische Marken oder solche, die nur auf Heritage und Logo-Power setzen, verlieren dagegen an Relevanz. Konsumenten wollen Funktion, die sich beweist – nicht Versprechen, die auf Markentradition basieren.
Besonders interessant ist dabei, dass dieser Konsumtrend quer durch Einkommensgruppen geht. Auch preissensitive Käufer sind bereit, für nachweisliche Multifunktionalität mehr auszugeben, wenn der Nutzwert überzeugt. Das erklärt, warum selbst günstigere Athleisure-Linien von Sportkonzernen wie Adidas oder Nike nur dann performen, wenn sie einen funktionalen Kern haben – und nicht nur auf Preis-Image setzen.
Positionierungsentscheidungen 2026 – warum sie langfristig wirken
Was in diesem Marktumfeld so entscheidend ist: Positionierungsfehler, die jetzt gemacht werden, lassen sich in zwei bis drei Jahren kaum noch korrigieren. Wer heute im Mittelfeld verharrt, ohne nach oben oder in eine klare Nische zu differenzieren, verliert Schritt für Schritt Boden an Marken, die eine Richtung gewählt haben und konsequent in sie investieren.
Das bedeutet konkret: Eine klare Antwort auf die Fragen, für wen eine Marke gemacht ist, was ihre Produkte besser machen als andere und warum das mit Materialien und Funktion zu belegen ist. Nicht mit Kampagnenphrasing. Mit nachweisbaren Produkteigenschaften. Marken, die das glaubwürdig umsetzen, profitieren von einem Markt, der bis 2033 fast doppelt so groß sein wird wie heute.
Die gute Nachricht ist: Das Wachstum ist real. Der globale Athleisure-Markt zieht Kapital, Interesse und Konsumenten an. Aber dieses Wachstum verteilt sich ungleich. Premium-Marken mit Materialinnovation und klarem Nutzenprofil gewinnen überproportional. Wer die Positionierungsfrage weiter aufschiebt, wartet nicht einfach ab. Er verliert aktiv Position.