
Il mercato dell'athleisure si divide in due: chi sale e chi resta schiacciato
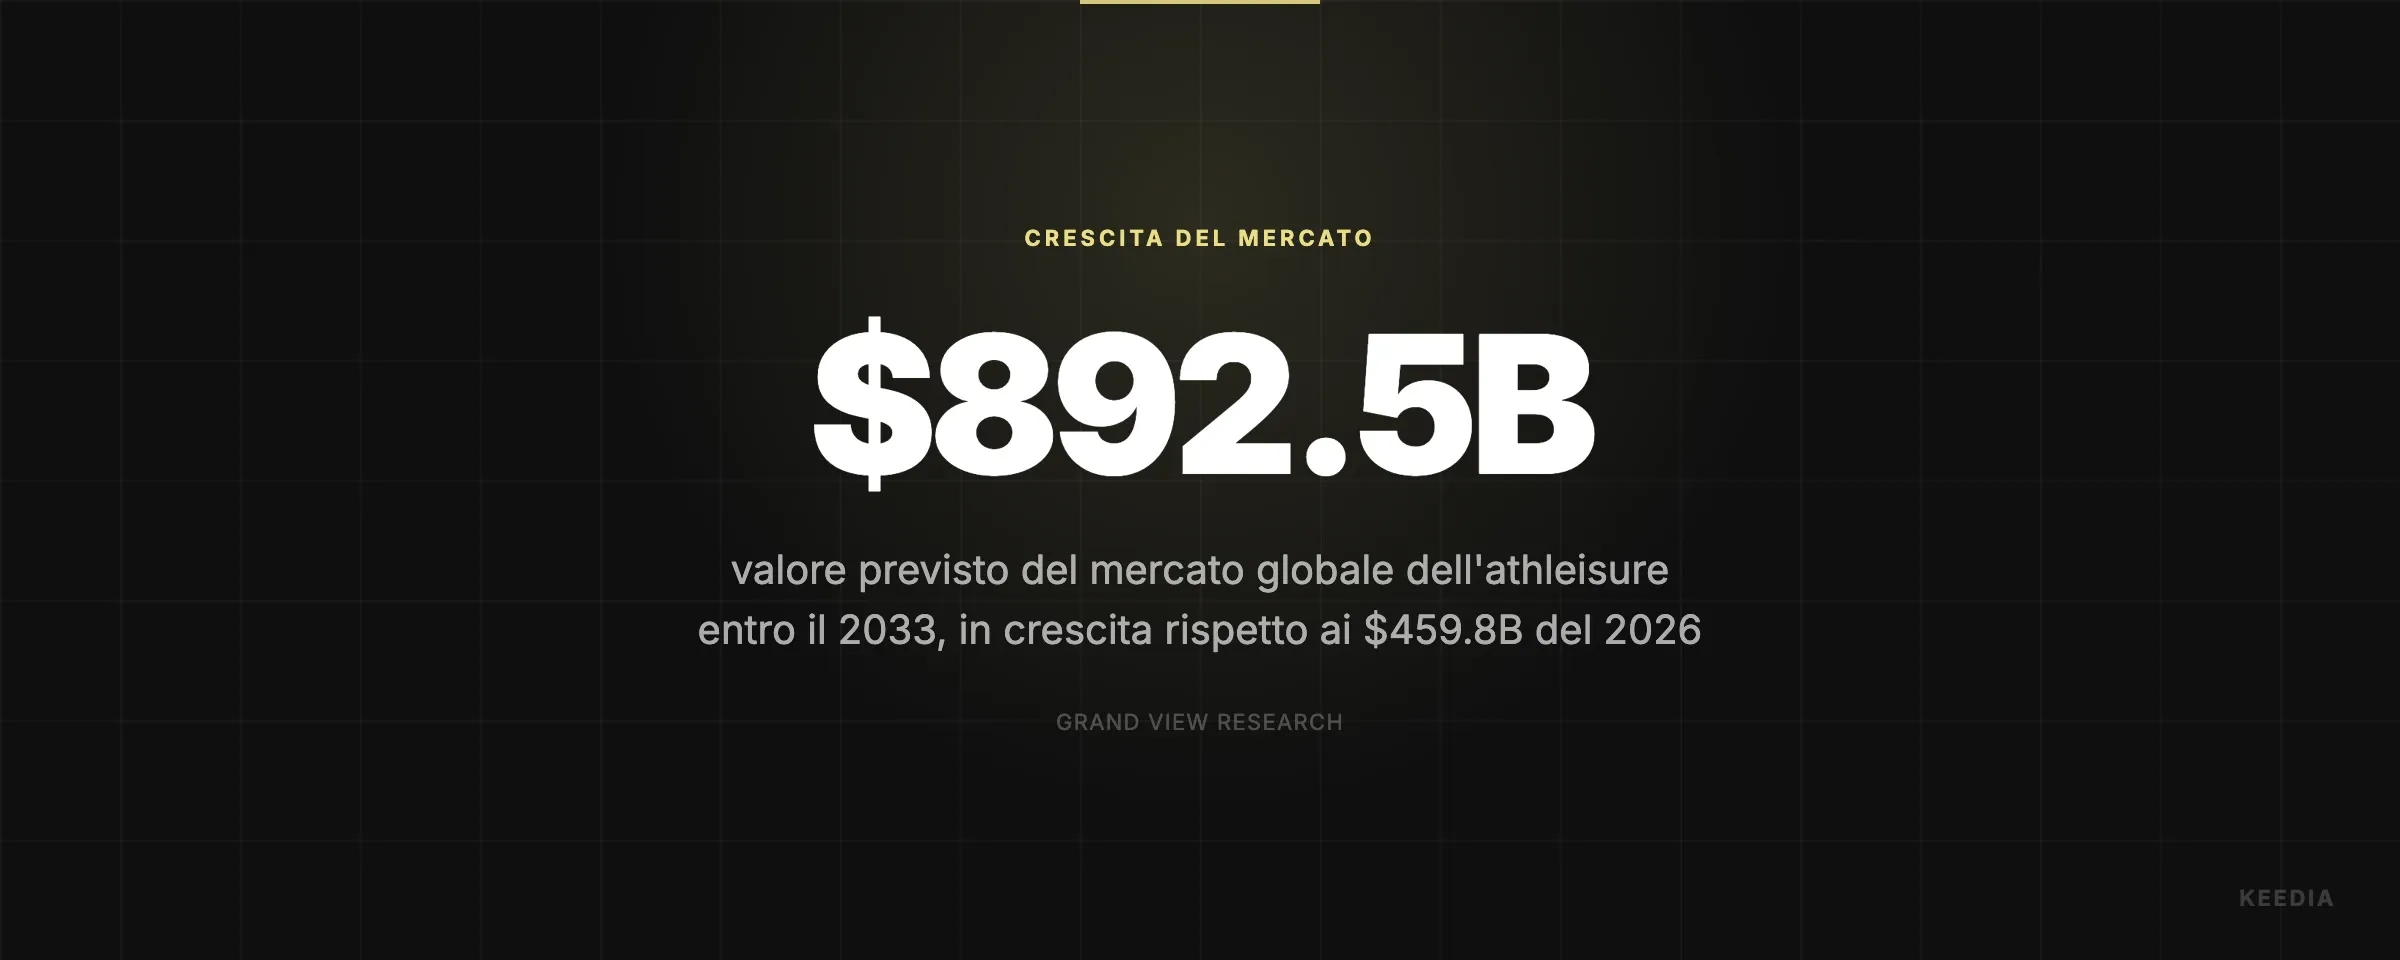
Il mercato globale dell'athleisure è in piena espansione, ma non tutti i brand stanno crescendo allo stesso modo. Secondo Grand View Research, il settore passerà da $459,8 miliardi nel 2026 a $892,5 miliardi entro il 2033, un dato che in apparenza sembra una buona notizia per tutti. In realtà, nasconde una frattura sempre più netta tra chi si posiziona sul segmento premium e chi resta intrappolato nella fascia media.
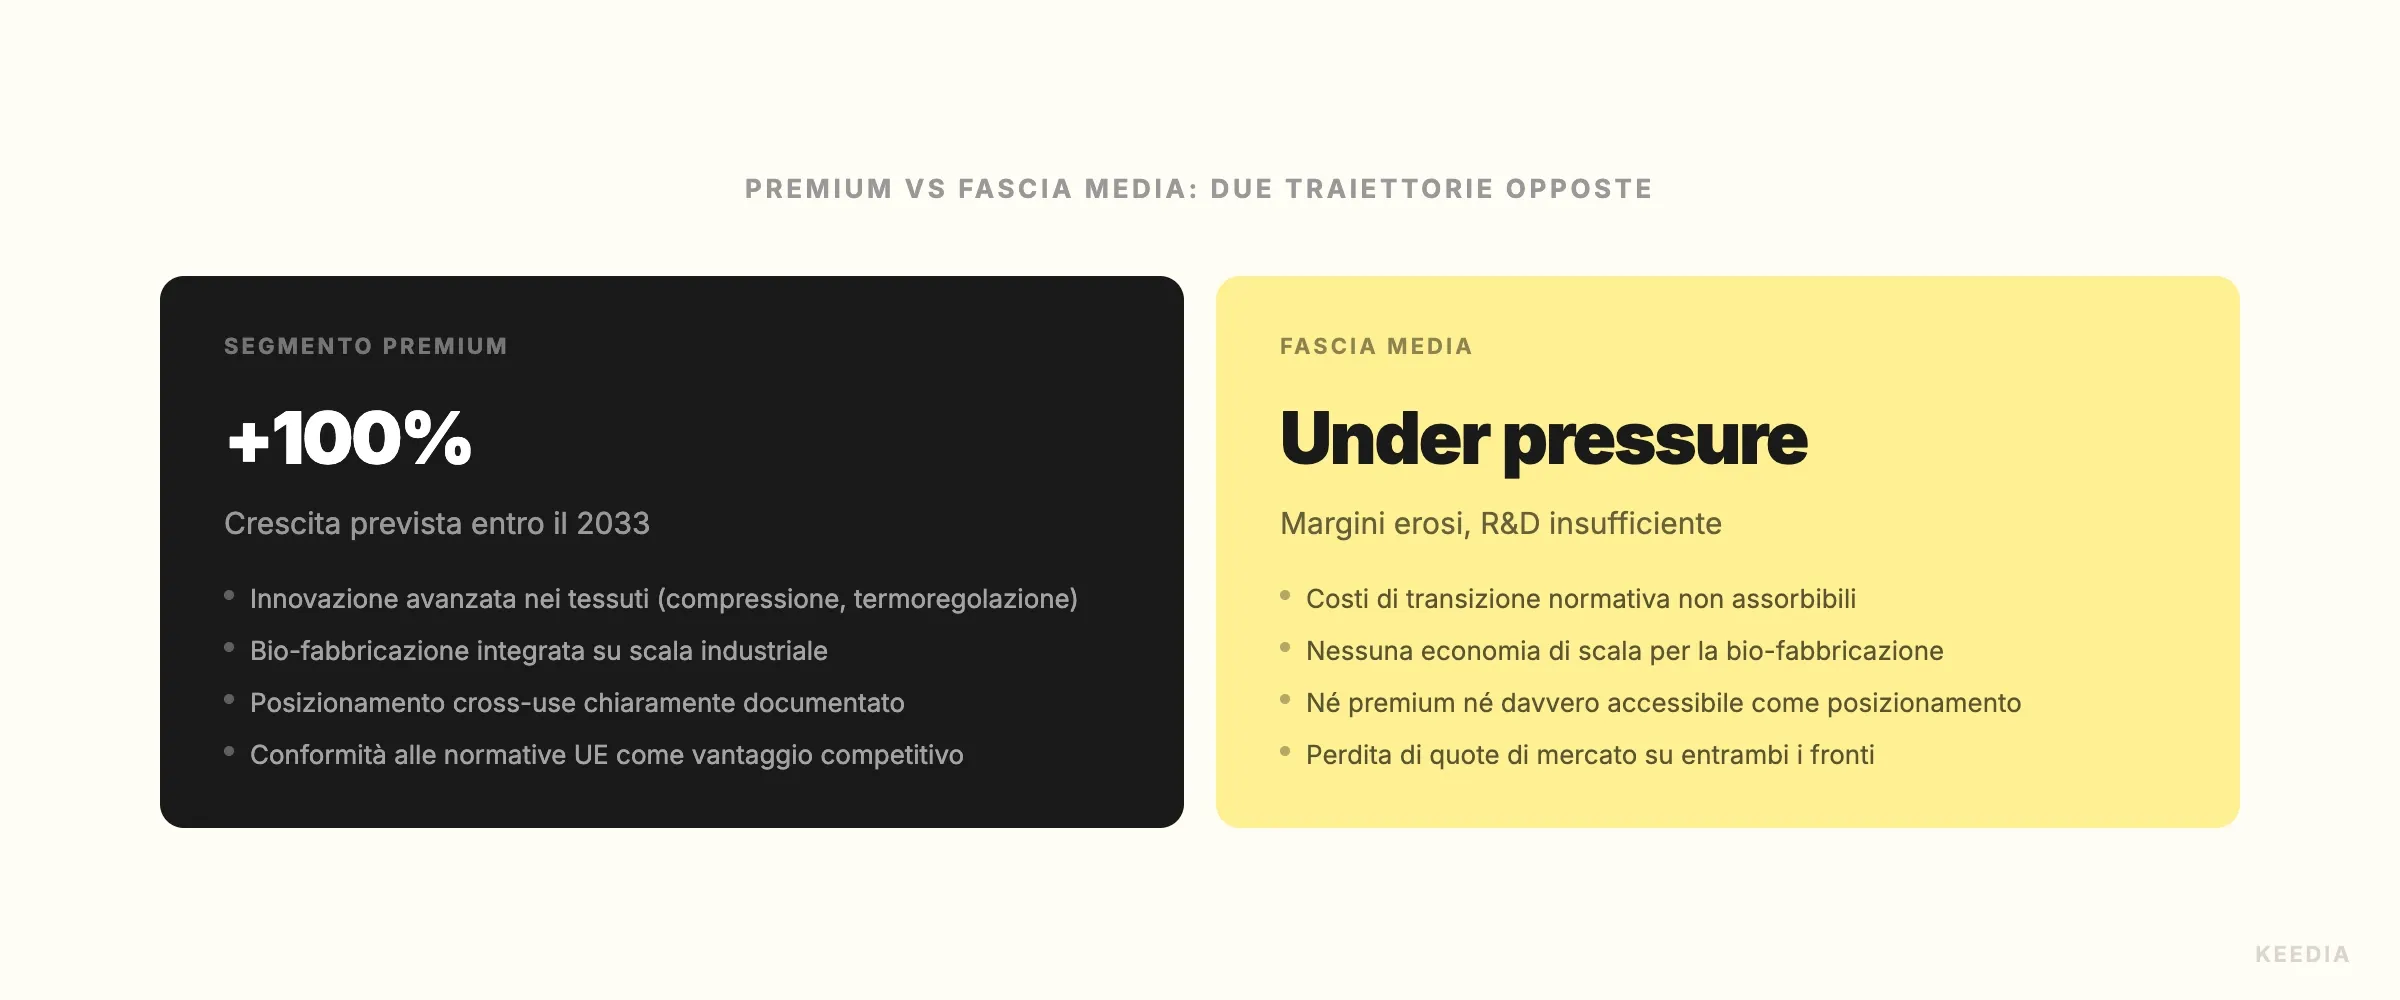
Il segmento premium è identificato come il tier a crescita più rapida, trainato da tessuti ad alte prestazioni: sistemi avanzati di gestione dell'umidità, compressione graduata e materiali a regolazione termica. Sono tecnologie che non si improvvisano e che richiedono investimenti continui in ricerca e sviluppo. Per i brand con scala produttiva sufficiente, questo rappresenta un vantaggio competitivo enorme. Per tutti gli altri, è una barriera crescente.
Il risultato è una biforcazione del mercato che rende il 2026 un anno particolarmente critico per le decisioni di posizionamento. Restare a metà strada, senza una proposta chiara né sul versante del valore né su quello della performance, è la scelta più rischiosa che un brand possa fare in questo momento.
Bio-fabbricazione e normative chimiche: il nuovo campo minato per i brand di fascia media
Uno dei fattori meno discussi ma più rilevanti per il futuro dell'athleisure è l'impatto delle tecnologie di bio-fabbricazione automatizzata sulla struttura dei costi. Questi processi produttivi riducono significativamente lo spreco di materiali sintetici e aprono la strada all'integrazione di blend organici nelle linee premium di abbigliamento sportivo. Non si tratta solo di sostenibilità di facciata: è un cambiamento strutturale nella catena del valore.
Parallelamente, l'Unione Europea e altri mercati internazionali stanno introducendo normative chimiche sempre più stringenti sui materiali tecnici. Sostanze come i PFAS, largamente usati per i trattamenti idrorepellenti, sono sotto scrutinio crescente. Per i brand con un reparto R&D solido e relazioni consolidate con fornitori specializzati, l'adattamento è complesso ma gestibile. Per i player di fascia media, spesso dipendenti da supply chain meno flessibili, ogni aggiornamento normativo si traduce in un costo aggiuntivo immediato.
Il paradosso è evidente: le stesse tecnologie che potrebbero migliorare la sostenibilità del settore stanno alzando l'asticella in modo selettivo. Chi non ha la scala per ammortizzare gli investimenti in bio-materiali certificati si trova a dover scegliere tra margini sempre più compressi o una qualità percepita che fatica a giustificare il prezzo. Non è una posizione confortevole.
- PFAS e trattamenti idrorepellenti: le alternative certificate conformi alle nuove normative UE hanno costi di sviluppo e testing superiori del 30-50% rispetto alle soluzioni tradizionali.
- Blend organici certificati: l'integrazione in linee premium richiede audit di filiera che i brand senza struttura dedicata faticano a sostenere.
- Bio-fabbricazione automatizzata: riduce i costi a lungo termine ma richiede capex iniziali che premiano solo chi ha già una scala produttiva rilevante.
Il consumatore vuole comfort e multifunzionalità: chi risponde vince, chi esita perde
Sul lato della domanda, i dati di Business Research Insights fotografano un consumatore che ha cambiato le sue priorità in modo definitivo. Oltre il 72% degli acquirenti dichiara di privilegiare l'abbigliamento comfort-oriented, mentre il 68% preferisce capi multifunzionali che possano adattarsi a contesti diversi, dalla palestra all'ufficio, dal weekend al viaggio. Questi numeri non sono una tendenza passeggera: sono il riflesso di un cambiamento nei ritmi di vita e nell'organizzazione del tempo.
Questo profilo di domanda premia i brand capaci di costruire una proposta cross-use coerente, non quelli che fanno leva esclusivamente sull'estetica o sull'heritage del marchio. Un consumatore che cerca un capo da indossare in cinque contesti diversi non sta comprando un'identità: sta risolvendo un problema pratico. E se il tuo brand non risponde a quel problema in modo esplicito, qualcun altro lo farà.
Il rischio per i brand di fascia media è doppio. Da un lato, non riescono a competere con il premium sul piano tecnologico e della narrazione funzionale. Dall'altro, vengono sottopressione dal basso da parte di player emergenti che erodono quote di mercato con strategie digitali aggressive a prezzi molto più bassi. Chi non ha un posizionamento chiaro si trova esposto su entrambi i fronti contemporaneamente.
Posizionamento 2026: le scelte che faranno la differenza nei prossimi anni
Per i brand che operano nel settore athleisure, il 2026 non è solo un anno di mercato: è un bivio strategico. Le decisioni che vengono prese adesso, in termini di posizionamento, investimenti in materiali e comunicazione del valore funzionale, determineranno chi sarà ancora competitivo nel 2028 e chi invece sarà costretto a rinegoziare la propria identità in una posizione di debolezza.
I brand premium che hanno già investito in fabric innovation stanno beneficiando di un effetto volano difficile da replicare in tempi brevi. La loro narrazione è coerente, le certificazioni sono in ordine e la base clienti premium tende ad essere meno sensibile alle oscillazioni di prezzo. Per i brand mid-market, invece, la strada più praticabile non è necessariamente quella di salire verso il premium a tutti i costi: può essere più efficace identificare una nicchia di categoria con identità precisa, come la mobilità urbana, il recovery o l'outdoor leggero, e dominarla con una proposta tecnica credibile.
La multifunzionalità non va comunicata come caratteristica generica: va dimostrata con specifiche tecniche verificabili, con partnership credibili e con contenuti che aiutino il consumatore a capire concretamente come quel capo risolve più problemi con un solo acquisto. Chi riesce a costruire questa narrativa in modo autentico ha ancora molto spazio davanti. Chi invece si limita a seguire le tendenze estetiche senza una proposta funzionale solida rischia di diventare irrilevante in un mercato che premia sempre di più chi sa cosa vende e perché.